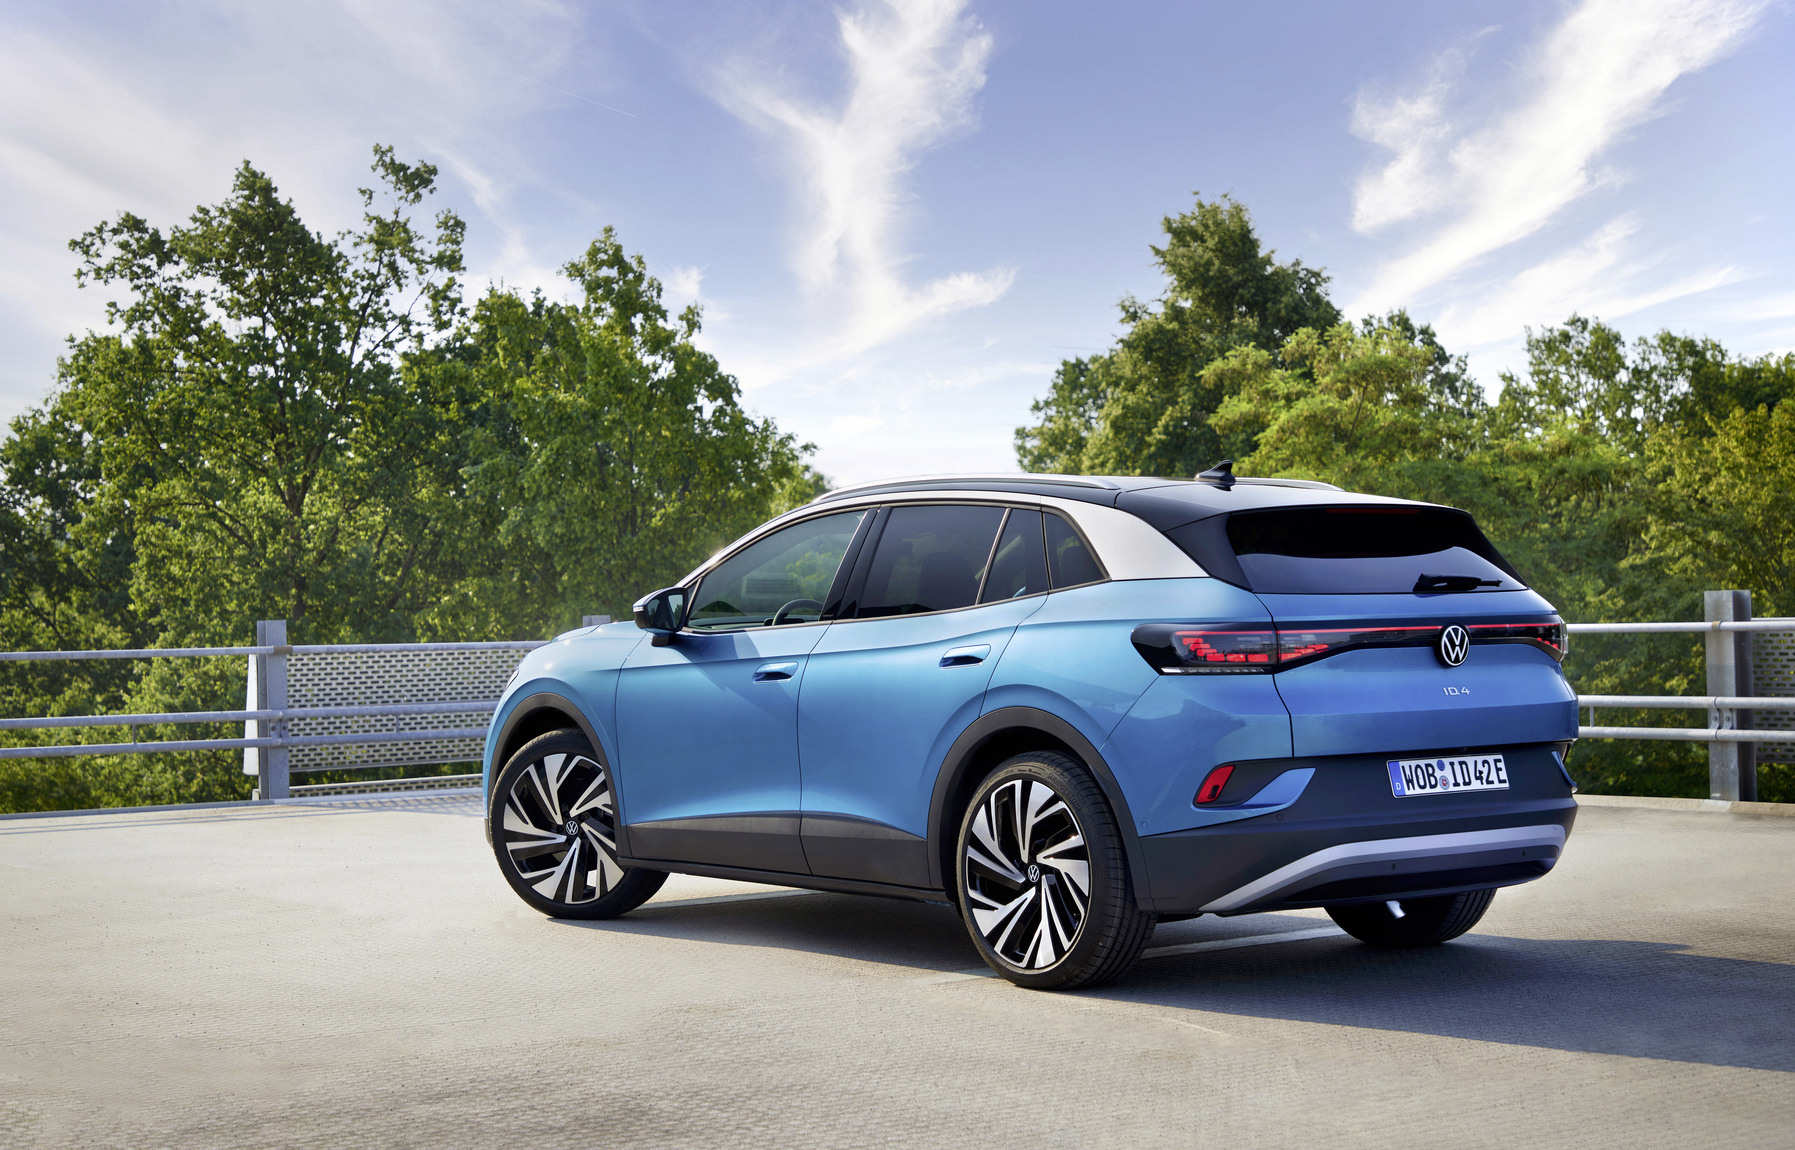
Auto līzings iedalās divos galvenajos veidos: finanšu līzingā un operatīvajā līzingā. Finanšu līzings ir labs risinājums, ja plāno auto paturēt savā īpašumā, savukārt operatīvais līzings būs piemērotāks, ja vēlies mazāku ikmēneša maksājumu un iespēju ik pēc dažiem gadiem pārsēsties jaunākā automobilī. Izvēle galvenokārt atkarīga no tā, cik ilgi plāno lietot auto un vai Tev ir svarīgi kļūt par tā īpašnieku.
Īsumā:
- Auto līzings ir pieejams kā finanšu līzings, kurā auto pēc līguma beigām kļūst par Tavu īpašumu, vai operatīvais līzings, kurā maksā par auto lietošanu un pēc termiņa vari to atdot vai izpirkt.
- Finanšu līzings parasti ir piemērotāks, ja plāno automobili izmantot ilgtermiņā un vēlies to paturēt, savukārt operatīvais līzings ir labs risinājums, ja dod priekšroku zemākiem ikmēneša maksājumiem un regulāri maini auto.
- Privātpersonām un uzņēmumiem piemērotākais risinājums var atšķirties. Uzņēmumi bieži izvēlas operatīvo līzingu autoparka regulārai atjaunošanai, bet privātpersonas visbiežāk finanšu līzingu ilgstošai lietošanai.
- Pirmās iemaksas, ikmēneša maksājuma un līzinga nosacījumi ir atkarīgi no automobiļa cenas, līguma termiņa, atlikušās vērtības un finansētāja piedāvājuma, tāpēc pirms lēmuma pieņemšanas vērts salīdzināt vairākus variantus.
- Pirms paraksti līgumu, izvērtē ne tikai ikmēneša maksājumu, bet arī kopējās izmaksas, nobraukuma nosacījumus un savus nākotnes plānus.
Ja šobrīd apsver jauna vai mazlietota auto iegādi, viens no izplatītākajiem finansēšanas risinājumiem ir auto līzings. Bet šeit nereti rodas nākamais jautājums: operatīvais vai finanšu līzings? Lai pieņemtu pārdomātu lēmumu, ir vērts saprast abu veidu atšķirības, priekšrocības un situācijas, kurās katrs no tiem der vislabāk.
Kas ir auto līzings un kā tas darbojas?
Auto līzings ir viens no izplatītākajiem veidiem, kā finansēt jauna vai lietota auto iegādi. Tas dod iespēju izmantot automobili uzreiz, bet norēķināties par to pakāpeniski, maksājot noteiktu summu katru mēnesi.
Parasti process ir vienkāršs. Tu izvēlies automobili, iesniedz pieteikumu, līzinga partneris izvērtē maksātspēju, Tu noslēdz līgumu un saņem auto.
Līguma termiņš visbiežāk ir no 2 līdz 7 gadiem, taču konkrētie nosacījumi atkarīgi no finansētāja.
Moller Auto kā oficiālais Volkswagen un Audi dīleris piedāvā iespēju auto iegādāties gan finanšu, gan operatīvajā līzingā.
Precīzie līzinga nosacījumi, tostarp procentu likmes, pirmās iemaksas apmērs un termiņi, laika gaitā var mainīties, tāpēc tos vienmēr ieteicams pārbaudīt pie dīlera vai finansētāja.
Kas ir finanšu līzings?
Finanšu līzings ir piemērots, ja vēlies kļūt par automobiļa īpašnieku.
Finanšu līzingā Tu pakāpeniski atmaksā visu automobiļa vērtību. Pēc pēdējā maksājuma veikšanas auto kļūst par Tavu īpašumu.
Šis risinājums bieži ir piemērots cilvēkiem, kuri plāno automobili izmantot ilgstoši, piemēram, septiņus līdz desmit gadus vai ilgāk. Tas ir populārs arī ģimenēm, kuras nevēlas regulāri mainīt automobili.
Piemēram, iegādājoties jaunu Volkswagen Tiguan vai Audi Q8, finanšu līzings ļauj pēc līguma beigām turpināt izmantot auto bez turpmākiem līzinga maksājumiem.
Kas ir operatīvais līzings?
Operatīvais līzings ir auto lietošana uz noteiktu laiku, nevis pilnīga iegāde.
Šajā gadījumā ikmēneša maksājumi sedz galvenokārt automobiļa vērtības samazinājumu līzinga periodā. Līguma beigās vari:
- Atdot automobili
- Izvēlēties jaunu auto
- Izpirkt esošo auto par iepriekš noteiktu atlikušo vērtību, ja tādu iespēju paredz līguma nosacījumi
Šī iemesla dēļ operatīvais līzings bieži nozīmē zemākus ikmēneša maksājumus nekā finanšu līzings.
Operatīvais līzings ir vairāk piemērots cilvēkiem, kuri vēlas ik pēc trim līdz pieciem gadiem braukt ar jaunāku modeli un nevēlas uzņemties rūpes par automobiļa pārdošanu nākotnē.
Ar ko atšķiras operatīvais un finanšu līzings?
Galvenā atšķirība ir īpašumtiesībās un maksājumu struktūrā.
| Kritērijs | Finanšu līzings | Operatīvais līzings |
| Īpašumtiesības beigās | Auto pāriet Tavā īpašumā | Auto atdod vai izpērk par atlikušo vērtību |
| Ikmēneša maksājums | Parasti lielāks | Parasti mazāks |
| Atlikusī vērtība | Nav, auto tiek pilnībā izpirkts | Ir noteikta atlikusī vērtība |
| Nobraukuma limits | Parasti nav | Var būt noteikts limits |
| Kam parasti piemērots | Tiem, kas vēlas auto paturēt ilgtermiņā | Uzņēmumiem un tiem, kas regulāri maina auto |
Izvēloties starp abiem variantiem, svarīgi skatīties ne tikai uz ikmēneša maksājumu, bet arī uz kopējām izmaksām un saviem nākotnes plāniem.
Kuru līzingu izvēlēties privātpersonai?
Kurš auto līzings privātpersonai būs piemērotākais, lielā mērā ir atkarīgs no braukšanas paradumiem un no tā, cik bieži plāno mainīt automobili.
Finanšu līzings būs piemērotāks, ja:
- Vēlies auto paturēt ilgtermiņā
- Gadā nobrauc daudz kilometru
- Nevēlies domāt par nobraukuma ierobežojumiem
- Vēlies pēc līzinga termiņa beigām braukt bez ikmēneša maksājumiem
Savukārt operatīvais līzings būs laba izvēle, ja:
- Ik pēc dažiem gadiem vēlies jaunu auto
- Svarīgs zemāks ikmēneša maksājums
- Novērtē ražotāja garantiju visā lietošanas laikā
- Negribi rūpēties par auto pārdošanu
Piemēram, ja ik pēc četriem gadiem vēlies pārsēsties jaunākajā Volkswagen Golf vai Audi Q4 e-tron modelī, operatīvais līzings bieži būs praktiskākais risinājums.
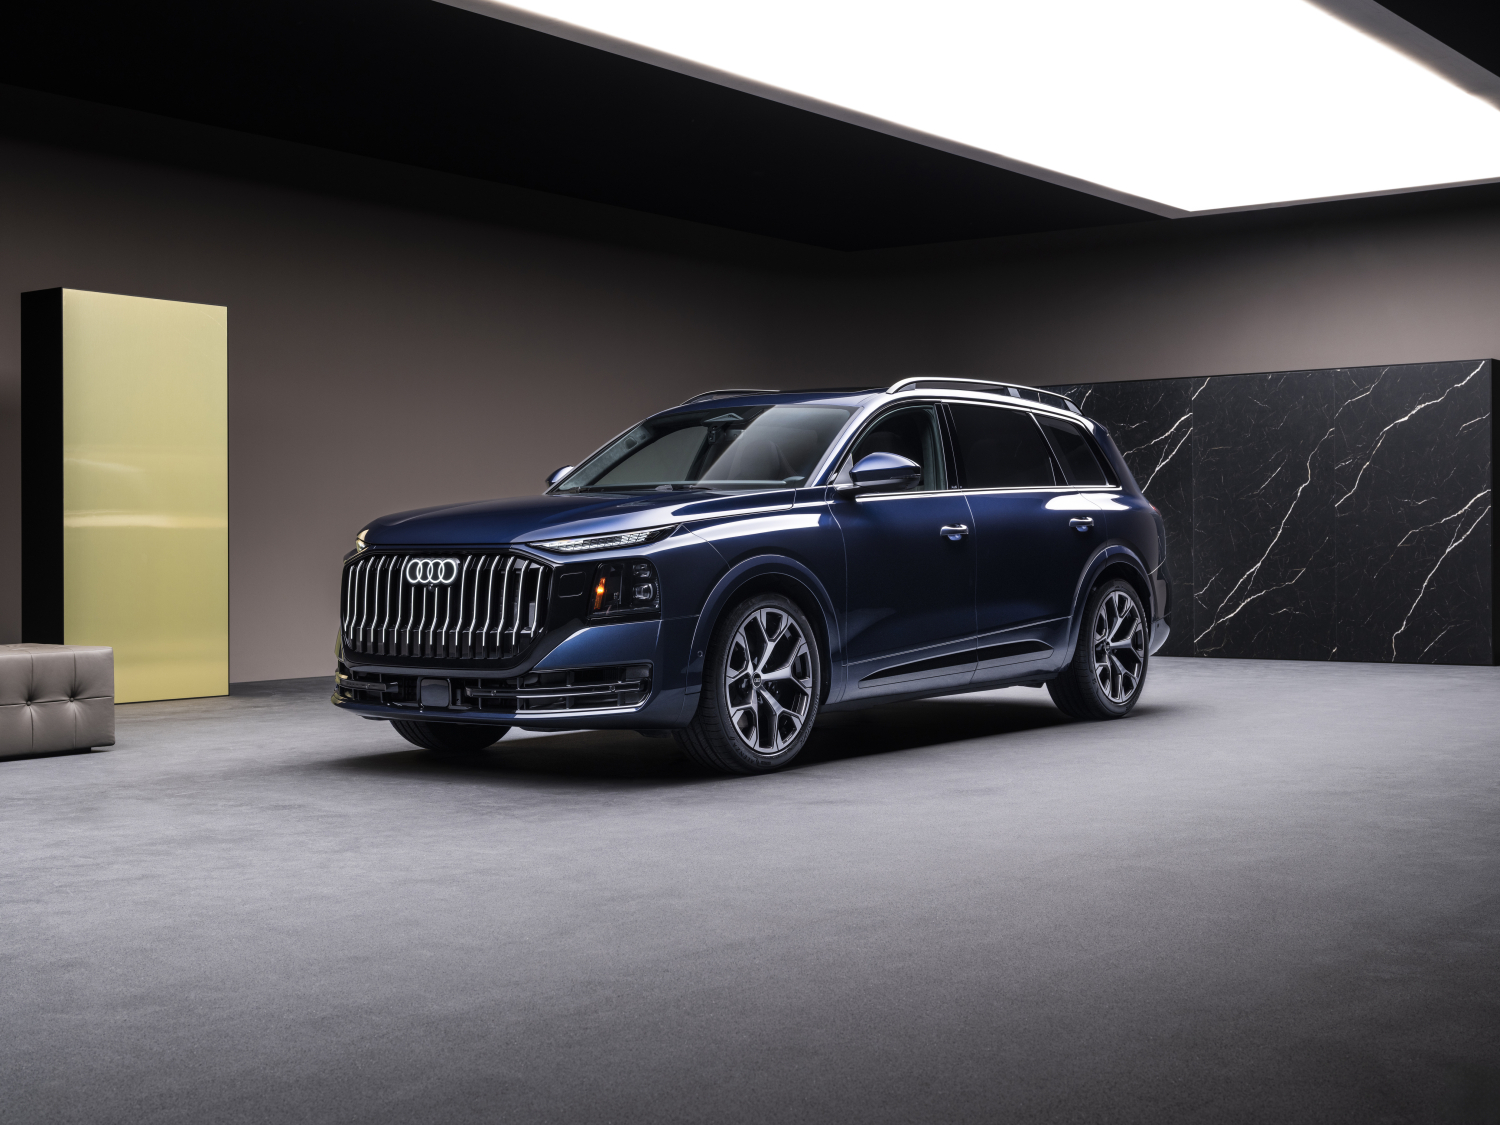
Kuru līzingu izvēlēties uzņēmumam?
Operatīvais auto līzings uzņēmumiem bieži ir praktiskākais risinājums autoparka atjaunošanai.
Tas ļauj:
- Prognozēt izmaksas
- Regulāri atjaunot autoparku
- Izmantot jaunākās drošības un degvielas ekonomijas tehnoloģijas
- Samazināt rūpes par automobiļu realizāciju pēc lietošanas
Savukārt finanšu līzings var būt piemērots uzņēmumiem, kas plāno automobiļus izmantot ilgstoši un vēlas tos saglabāt uzņēmuma īpašumā arī pēc līguma beigām.
Izvēli ietekmē arī grāmatvedības un nodokļu apsvērumi, tādēļ uzņēmumiem ieteicams konsultēties ar grāmatvedi vai finanšu konsultantu. Savukārt par automobiļu izvēli, piegādes termiņiem un servisa risinājumiem autoparkam var konsultēties ar Moller Auto speciālistiem.
Kas jāņem vērā pirms līguma parakstīšanas?
Pirms līzinga līguma parakstīšanas ir vērts pievērst uzmanību dažiem nosacījumiem, kas ikmēneša maksājumā nav redzami:
- Nobraukuma limits. Operatīvajā līzingā parasti ir noteikts gada nobraukums, un tā pārsniegšana var radīt papildu maksu līguma beigās.
- Automobiļa stāvoklis, to atdodot. Operatīvā līzinga beigās auto stāvokli novērtē, un par bojājumiem, kas pārsniedz normālu nolietojumu, var nākties piemaksāt.
- Apdrošināšana. Līzinga gadījumā finansētājs parasti pieprasa KASKO polisi uz visu līguma darbības laiku.
- Priekšlaicīga līguma pārtraukšana. Nosacījumi atšķiras, tāpēc pirms parakstīšanas ir vērts noskaidrot, kas notiek, ja auto vairs nebūs vajadzīgs.
Cik liela ir pirmā iemaksa un ikmēneša maksājums?
Pirmās iemaksas un ikmēneša maksājuma apmērs ir atkarīgs no vairākiem faktoriem.
To ietekmē:
- Automobiļa cena
- Līzinga termiņš
- Pirmās iemaksas apmērs
- Procentu likme
- Atlikusī vērtība operatīvajā līzingā
Daudzi finansētāji piedāvā dažādus pirmās iemaksas variantus, taču konkrētie nosacījumi regulāri mainās. Tāpēc pirms lēmuma pieņemšanas vienmēr pārbaudi aktuālo informāciju.
Ja apsver jaunas vai lietotas Audi vai Volkswagen automašīnas iegādi, Moller Auto mājaslapas līzinga un apdrošināšanas sadaļā atradīsi visu aktuālo informāciju, tostarp līzinga kalkulatoru potenciālā ikmēneša maksājuma aprēķināšanai.
Kā pieteikties auto līzingam?
Līzinga noformēšanas procedūra parasti ir ātra un vienkārša.
Process parasti izskatās šādi:
- Izvēlies automobili
- Aizpildi līzinga pieteikumu
- Finansētājs izvērtē Tavu maksātspēju
- Saņem finansēšanas piedāvājumu
- Paraksti līgumu
- Saņem automobili
Ja iegādājies auto pie oficiālā dīlera, visu procesu bieži iespējams nokārtot vienuviet, bez nepieciešamības apmeklēt vairākas iestādes. Kad esi izvēlējies piemērotāko variantu, apskati Moller Auto līzinga piedāvājumu un piesakies līzingam.
Auto līzings, auto kredīts vai abonements?
Auto iegādi vai lietošanu Latvijā var finansēt vairākos veidos, un katram no tiem ir sava loģika.
Auto līzings ir paredzēts tieši transportlīdzekļa finansēšanai, un tajā pats automobilis kalpo kā nodrošinājums. Tāpēc līzingā bieži ir elastīgāki nosacījumi un iespēja izvēlēties starp finanšu un operatīvo modeli.
Auto kredīts var būt piemērotāks gadījumos, kad vēlies uzreiz kļūt par automobiļa īpašnieku vai iegādājies vecāku transportlīdzekli, kuru līzingā finansēt ir sarežģītāk.
Auto abonements ir trešais variants, kurā par fiksētu ikmēneša maksu lieto auto un maksā ir iekļauta arī apdrošināšana, apkope un riepas. Moller Auto to piedāvā kā Moller Go. Tas var būt piemērots, ja vēlies vēl lielāku elastību nekā operatīvajā līzingā un negribi uzņemties ilgtermiņa saistības.
Kurš variants izmaksās mazāk, atkarīgs no konkrētā piedāvājuma, termiņa un no tā, cik ilgi plāno auto lietot. Tāpēc salīdzini nevis ikmēneša maksājumu, bet gan kopējās izmaksas visā periodā.
Noslēgumā
Neatkarīgi no tā, vai izvēlies finanšu līzingu vai operatīvo līzingu, svarīgākais ir atrast risinājumu, kas atbilst Taviem paradumiem un budžetam. Ja neesi pārliecināts, kurš variants būs piemērotākais, konsultējies ar Moller Auto speciālistiem, kas palīdzēs salīdzināt finansēšanas iespējas un izvēlēties piemērotāko Tavām vajadzībām.
Vairāk par auto uzturēšanas izmaksām esam rakstījuši rakstā par to, kā iegādāties pirmo auto, bet par abonementu kā alternatīvu līzingam rakstā par auto abonementu.